
- 18-11-2026
- /
- Planificación cierre IRPF 2026: lo que se decide antes del 31 de diciembre

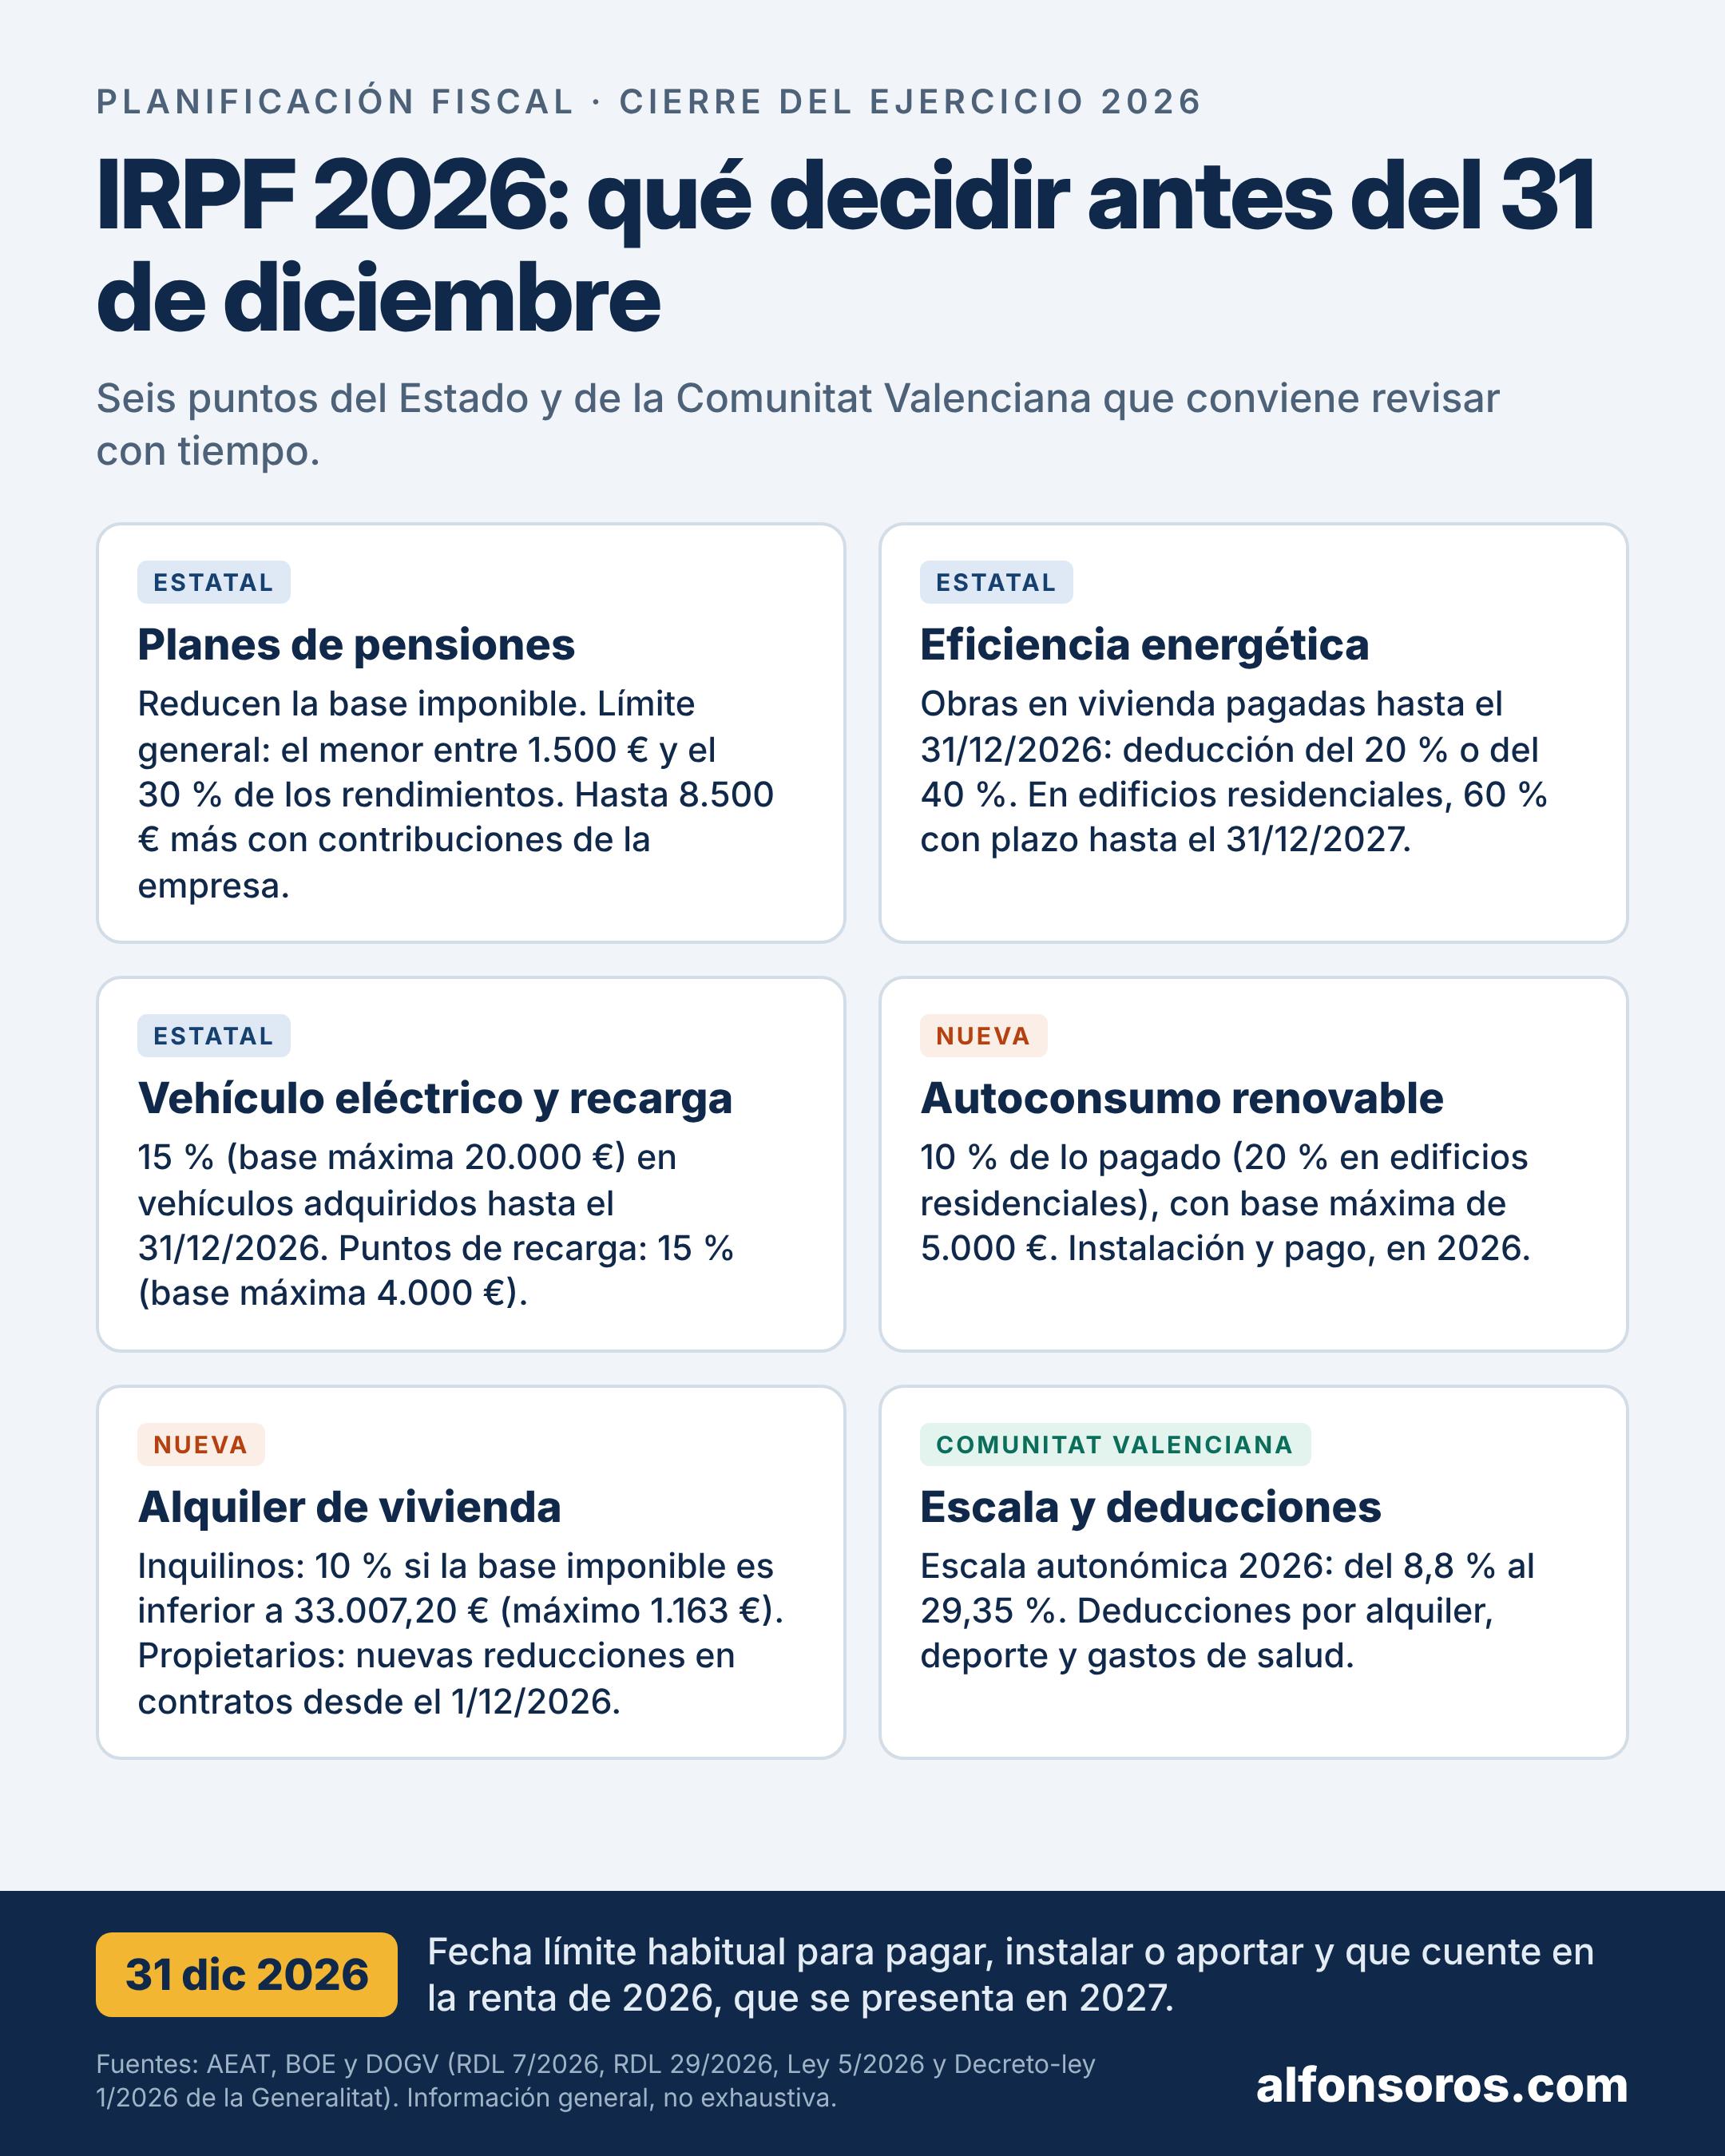
El resultado de la renta de 2026 se decide en buena parte antes del 31 de diciembre: muchas deducciones exigen que la obra esté terminada, el pago hecho o la aportación realizada dentro del año. Este resumen recoge las medidas estatales y de la Comunitat Valenciana que conviene revisar ahora, con la normativa publicada hasta el 18 de noviembre de 2026.
Medidas estatales con fecha límite en 2026
Planes de pensiones
Las aportaciones reducen la base imponible general. Según la AEAT, el límite general es el menor entre el 30 % de los rendimientos netos del trabajo y de actividades económicas y 1.500 € anuales. Ese límite aumenta en hasta 8.500 € cuando hay contribuciones empresariales, y los autónomos pueden sumar 4.250 € adicionales por las vías que prevé la ley, sin que la suma de los incrementos supere 8.500 €. Conviene comprobar el límite aplicable a cada caso antes de aportar.
Obras de eficiencia energética en vivienda
- Deducción del 20 % si la obra reduce la demanda de calefacción y refrigeración, y del 40 % si mejora el consumo de energía primaria no renovable.
- Las obras deben estar pagadas hasta el 31 de diciembre de 2026 y el certificado de eficiencia energética expedido antes del 1 de enero de 2027.
- Vale para la vivienda habitual y para otra vivienda propia que se alquile como vivienda antes del 31 de diciembre de 2027.
- En edificios de uso predominantemente residencial, la deducción es del 60 % y el plazo llega hasta el 31 de diciembre de 2027 (certificado antes del 1 de enero de 2028).
- Se mantienen los límites máximos de base deducible que ya existían.
Vehículo eléctrico y puntos de recarga
- Deducción del 15 % por adquirir un vehículo eléctrico enchufable o de pila de combustible, con una base máxima de 20.000 €. La adquisición debe hacerse hasta el 31 de diciembre de 2026.
- Deducción del 15 % por instalar un punto de recarga en un inmueble propio, con una base máxima anual de 4.000 €. Lo pagado debe ser hasta el 31 de diciembre de 2026 y la instalación debe terminar en 2026.
- Si el vehículo o la instalación pasan a afectarse a una actividad económica, se pierde la deducción practicada.
Autoconsumo de energía renovable (nueva)
- Deducción del 10 % de lo pagado por instalar un sistema de autoconsumo en un inmueble propio, y del 20 % en viviendas de edificios de uso predominantemente residencial. La base máxima es de 5.000 € anuales.
- La instalación debe realizarse, terminarse y pagarse en 2026. El pago no puede ser en efectivo.
- Deben estar vigentes las autorizaciones necesarias, incluido el Certificado de Instalaciones Eléctricas. Las subvenciones reducen la base.
- No se aplica a instalaciones afectas a una actividad económica ni junto con las deducciones de eficiencia energética para la misma instalación.
Alquiler de vivienda: novedades del RDL 29/2026
El Real Decreto-ley 29/2026, de 6 de octubre, sustituyó al RDL 26/2026, que el Congreso no convalidó. Su convalidación se acordó el 12 de noviembre de 2026 y se publicó en el BOE del día 13.
- Inquilinos. Nueva deducción estatal del 10 % de lo pagado por el alquiler de la vivienda habitual, si la base imponible es inferior a 33.007,20 €. La base máxima es de 11.630 € hasta 23.007,20 € de base imponible y decrece a partir de ahí, con un máximo de 1.163 € de deducción. Requiere no tener otra vivienda a menos de 50 km durante al menos la mitad del período.
- Efectos. Según el Consejo General de Gestores, se aplica desde el 8 de octubre de 2026, y queda por aclarar cómo se prorratea en 2026.
- Propietarios. Los contratos de vivienda habitual celebrados desde el 1 de diciembre de 2026 pasan a un nuevo sistema de reducciones del rendimiento neto, de entre el 15 % y el 100 %, según la zona tensionada, la edad del arrendatario (18 a 35 años), la evolución de la renta y si el arrendador es gran tenedor.
- Contratos anteriores. Los celebrados antes del 26 de mayo de 2023 mantienen una reducción del 60 %. Los celebrados hasta el 30 de noviembre de 2026 conservan las reducciones de la redacción vigente a 31 de diciembre de 2025. Las prórrogas tácitas posteriores al 1 de diciembre de 2026 tienen una reducción del 80 %.
En la práctica, la fecha de firma de un contrato nuevo (antes o después del 1 de diciembre) determina qué régimen se le aplica.
Comunitat Valenciana
Nueva escala autonómica
La Ley 5/2026, de 31 de julio (DOGV de 10 de agosto de 2026), rebaja los tipos de la escala autonómica con efectos desde el 1 de enero de 2026, y prevé una segunda rebaja para 2027. La escala anterior iba del 9 % al 29,5 %.
| Base liquidable general | Tipo 2026 | Tipo 2027 |
|---|---|---|
| Hasta 12.000 € | 8,8 % | 8,7 % |
| 12.000 – 22.000 € | 11,7 % | 11,6 % |
| 22.000 – 32.000 € | 14,6 % | 14,5 % |
| 32.000 – 42.000 € | 17 % | 16,9 % |
| 42.000 – 52.000 € | 19,4 % | 19,3 % |
| 52.000 – 62.000 € | 21,9 % | 21,8 % |
| 62.000 – 72.000 € | 24,4 % | 24,3 % |
| 72.000 – 100.000 € | 26,1 % | 26 % |
| 100.000 – 150.000 € | 27,35 % | 27,25 % |
| 150.000 – 200.000 € | 28,35 % | 28,25 % |
| Más de 200.000 € | 29,35 % | 29,25 % |
Deducciones autonómicas que conviene revisar
El manual de la AEAT recoge 39 deducciones autonómicas valencianas. Estas son tres de las más habituales:
- Alquiler de vivienda habitual. 20 % con un máximo de 800 €; 25 % con un máximo de 950 € si se tiene 35 años o menos, una discapacidad igual o superior al 65 % (o discapacidad intelectual o mental permanente igual o superior al 33 %) o se es víctima de violencia de género; 30 % con un máximo de 1.100 € si concurren dos o más condiciones. La suma de bases liquidables no puede superar 30.000 € (47.000 € en conjunta), con reducción gradual desde 27.000 € (44.000 € en conjunta).
- Deporte y actividades saludables. 30 % de los gastos, con un máximo de 150 €. Sube al 50 % para mayores de 65 años o con discapacidad igual o superior al 33 %, y al 100 % para mayores de 75 años o con discapacidad igual o superior al 65 %. Incluye cuotas de gimnasios y clubes, entrenamiento personal y servicios de fisioterapia, podología o nutrición, entre otros.
- Gastos de salud. 30 % de los gastos de salud bucodental no estética y de salud mental (máximo 150 €) y de lentes graduadas y lentes de contacto (máximo 100 €), y hasta 100 € por tratamiento de enfermedades crónicas de alta complejidad, raras, daño cerebral adquirido o alzhéimer (150 € en familias numerosas o monoparentales).
El Decreto-ley 1/2026, de 27 de febrero, del Consell, amplió las deducciones por salud y deporte a rentas medias, hasta 60.000 € de base liquidable en individual y 78.000 € en conjunta, con efectos desde los devengos de 2025. Las deducciones valencianas exigen factura y pago por tarjeta, transferencia, cheque nominativo o ingreso en cuenta, y la de salud requiere además un informe de facultativo que permita clasificar el gasto.
Los importes de alquiler y deporte son los del manual de la AEAT de la renta de 2025. Antes de presentar la renta de 2026 conviene confirmar que no han variado.
Ayudas por la DANA de octubre de 2026
El Real Decreto-ley 33/2026, de 10 de noviembre, declara exentas en el IRPF las ayudas públicas por daños personales causados por las inundaciones de los días 17 a 19 de octubre de 2026, en las zonas declaradas gravemente afectadas por una emergencia de protección civil. También exime las ayudas autonómicas y locales con requisitos idénticos o análogos a las estatales, con efectos desde el 1 de enero de 2025, y permite a Hacienda reducir, de forma excepcional, los índices de rendimiento neto de módulos de 2026 en explotaciones agrarias con daños. Como todo real decreto-ley, necesita la convalidación del Congreso, así que conviene comprobar su estado.
Para 2027 y lo que todavía no se puede contratar
- Imputación de rentas inmobiliarias. Desde el 1 de enero de 2027, la renta imputada se calcula con una escala sobre la suma de valores catastrales: 1,1 % hasta 100.000 €, 1,5 % de 100.000 a 500.000 €, 2 % de 500.000 a 1.000.000 € y 3 % por encima de 1.000.000 €.
- Financia Europa. El nuevo SIALP y la Cuenta de Ahorro e Inversión no pueden comercializarse ni contratarse hasta que se apruebe la orden ministerial de obligaciones de información, así que no sirven para la planificación de 2026.
Qué hacer ahora
- Calcular el límite de aportación a planes de pensiones y decidir si compensa aportar antes de fin de año.
- Comprobar que las obras, la instalación o la compra del vehículo se completan y se pagan en 2026, y reunir facturas, certificados y justificantes de pago bancario.
- Si tienes alquileres, revisar la fecha de los contratos nuevos y las condiciones de los vigentes.
- Agrupar los gastos con deducción autonómica (deporte, salud, alquiler) con sus facturas y medios de pago.
Una precaución sobre las normas de 2026
Este año se han aprobado y derogado varias normas con efectos fiscales. El RDL 2/2026 y el RDL 26/2026 no fueron convalidados, y el RDL 33/2026, publicado el 11 de noviembre, requiere la convalidación del Congreso. Las medidas de este artículo se basan en las normas vigentes a fecha de hoy y en las páginas de novedades de la AEAT, y pueden cambiar.
Fuentes
- AEAT: Novedades de normativa 2026 (RDL 7/2026)
- AEAT: Novedades del RDL 29/2026
- AEAT: Límites de reducción por aportaciones a sistemas de previsión social
- AEAT: Deducciones autonómicas de la Comunitat Valenciana (manual de Renta 2025)
- BOE: Real Decreto-ley 33/2026
- DOGV: Ley 5/2026, de medidas fiscales de la Generalitat
- BOE: Decreto-ley 1/2026 del Consell (deducciones por gastos sanitarios y deporte)
- BBVA: Nota sobre la Ley de Medidas Fiscales de la Comunitat Valenciana (escala 2026 y 2027)
- Consejo General de Gestores: Modificaciones del IRPF por el RDL 29/2026
- INAP: Acuerdo de convalidación del RDL 29/2026
Información general, actualizada a 18 de noviembre de 2026. No sustituye el asesoramiento sobre la situación concreta de cada contribuyente.