
- 17-11-2026
- /
- Cierre contable y fiscal 2026 en el IS

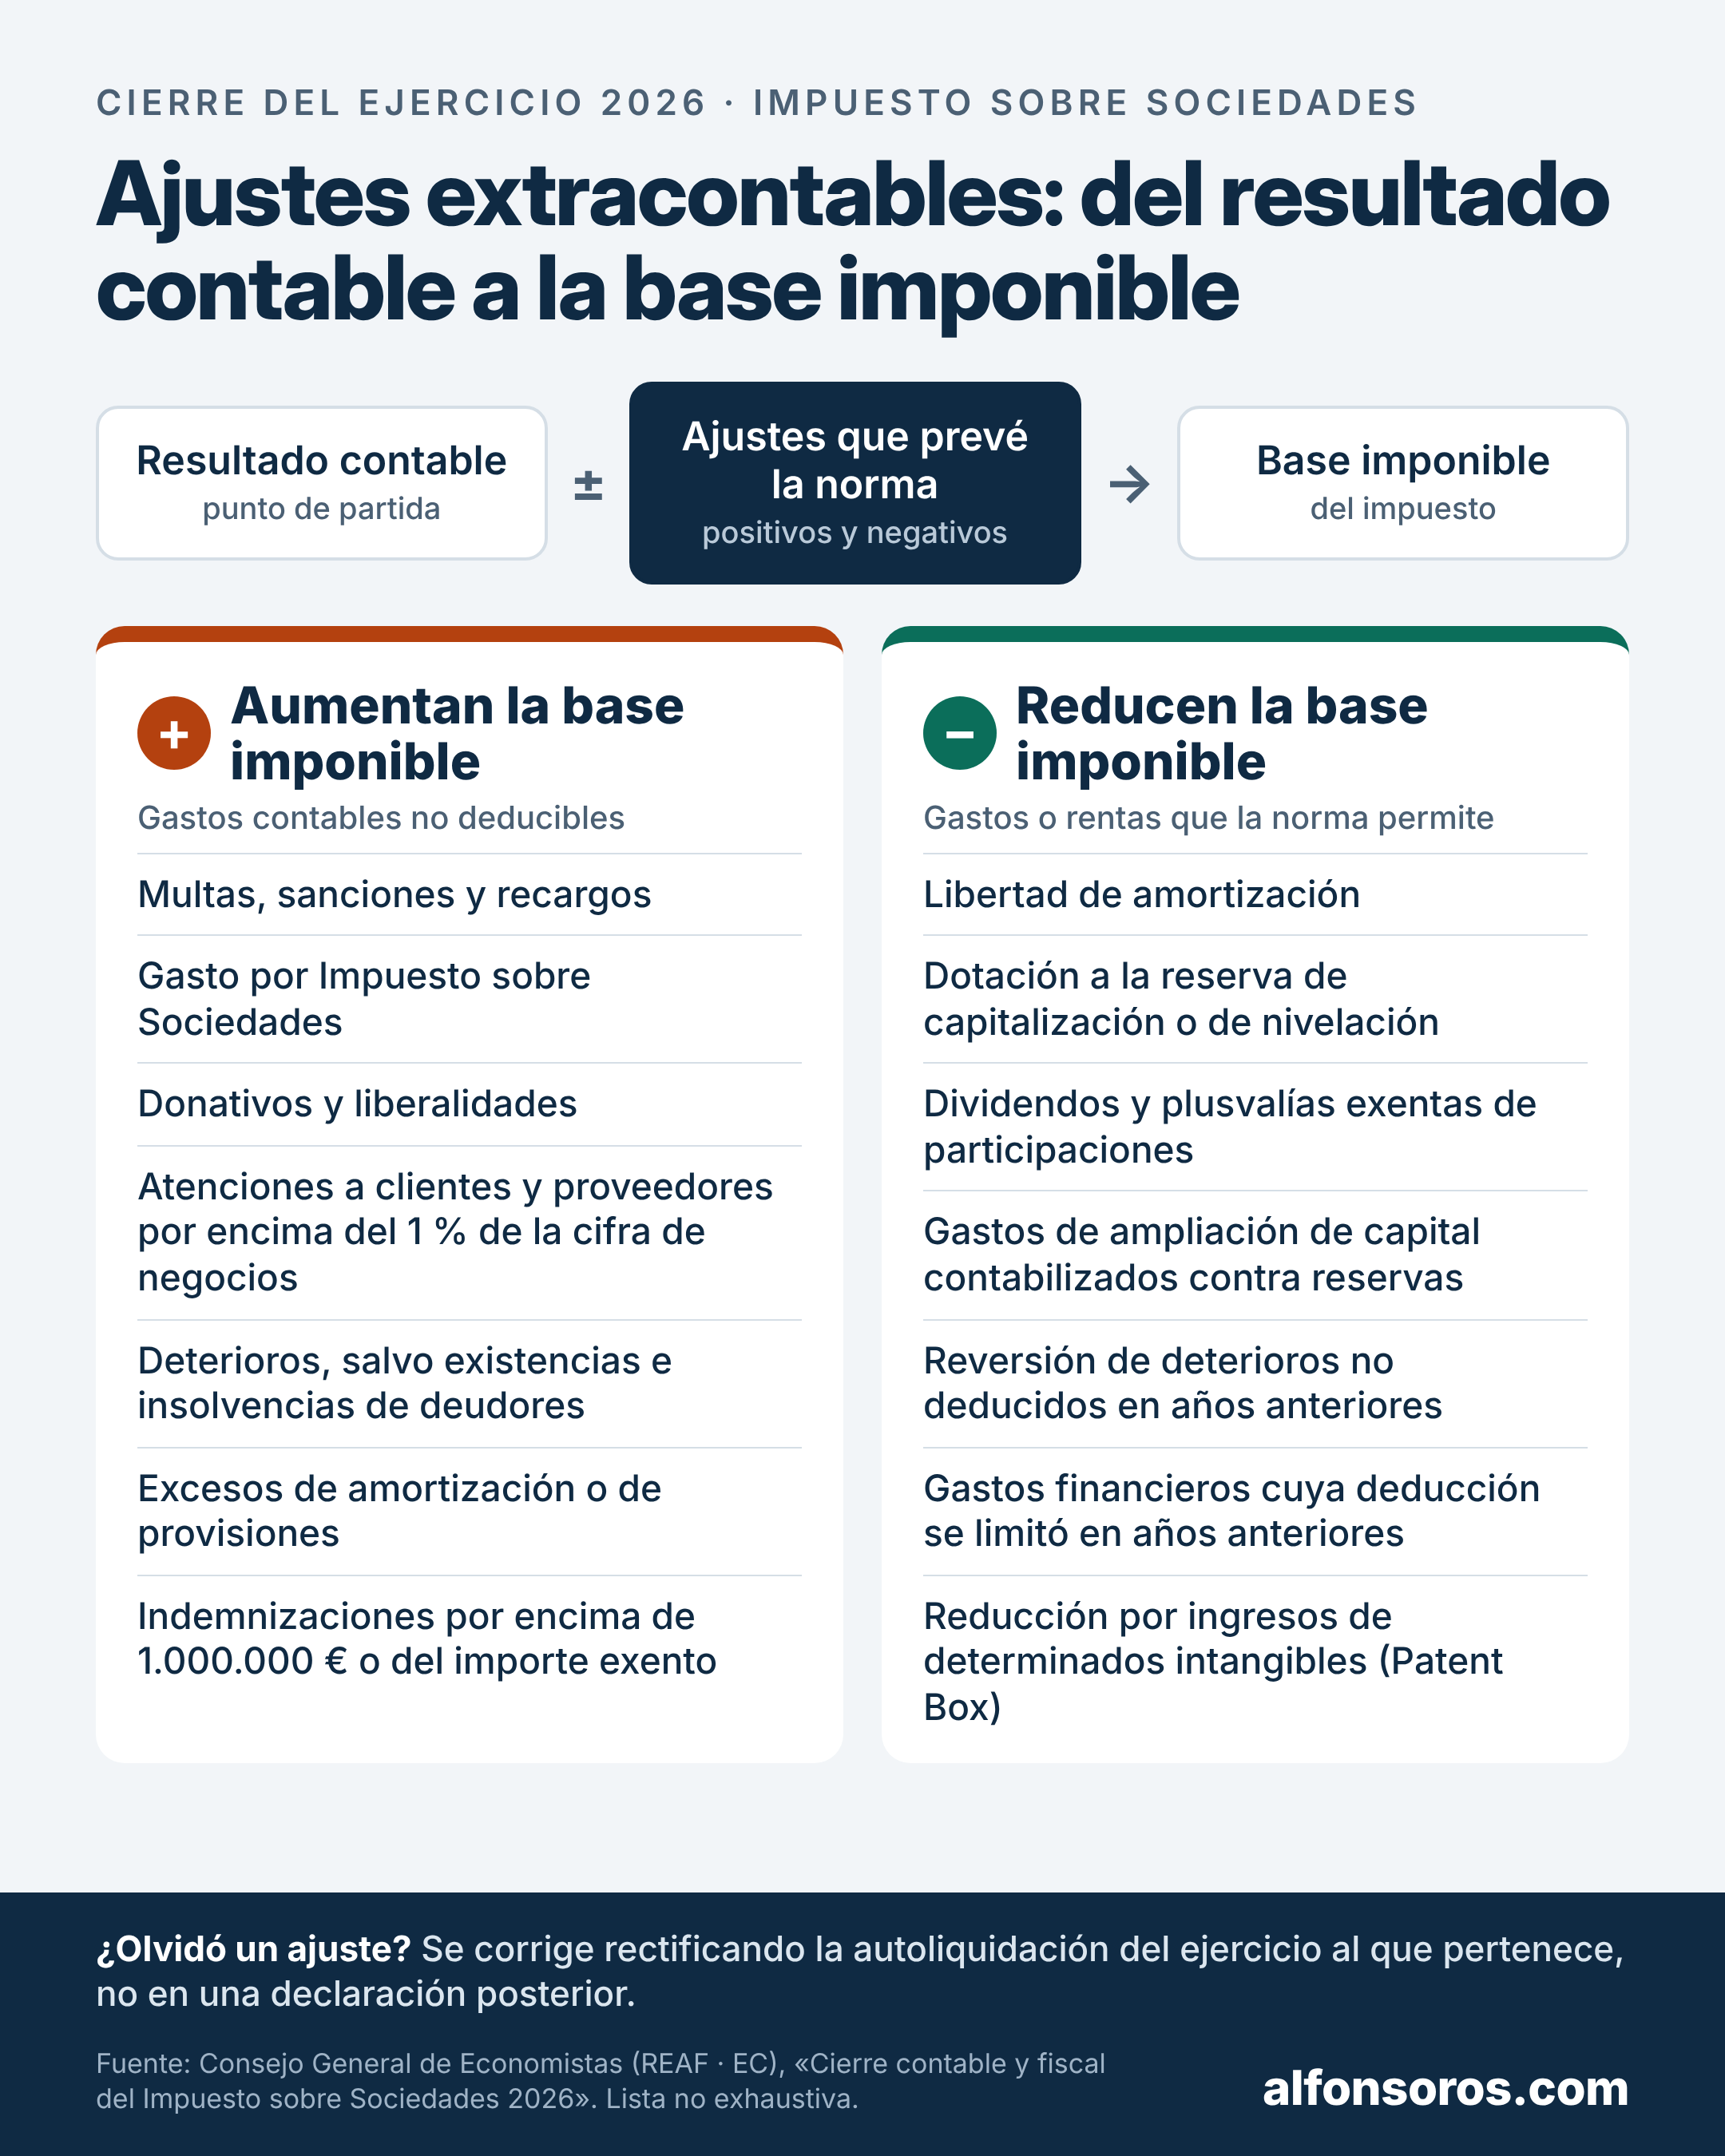
El resultado contable de una sociedad no es lo que tributa. Para calcular la base imponible del Impuesto sobre Sociedades se parte del resultado contable y se aplican únicamente los ajustes que prevé la norma. Revisarlos antes de cerrar el ejercicio evita sorpresas y rectificaciones posteriores.
Qué son los ajustes extracontables
Son las diferencias entre la contabilidad y la norma fiscal que se corrigen al calcular la base imponible, no en los asientos contables. Pueden ser positivos, cuando aumentan la base imponible, o negativos, cuando la reducen.
Ajustes positivos: aumentan la base imponible
Gastos contabilizados que fiscalmente no se pueden deducir, o no del todo. Conviene revisar:
- Multas, sanciones y recargos extemporáneos o ejecutivos.
- El gasto por el propio Impuesto sobre Sociedades, con alguna excepción para el impuesto satisfecho en el extranjero.
- Donativos, donaciones y liberalidades.
- Atenciones a clientes y proveedores por encima del 1 % del importe neto de la cifra de negocios.
- Retribuciones de administradores cuando el cargo no figura como retribuido en los estatutos.
- Pérdidas del juego y gastos de actuaciones contrarias al ordenamiento jurídico.
- Deterioros contables, salvo los de existencias y los de insolvencias de deudores, que son deducibles cuando cumplen los requisitos.
- Excesos de amortización o de provisiones, y la provisión por devoluciones de ventas.
- Indemnizaciones por extinción de la relación laboral o mercantil, en la parte que exceda de 1.000.000 € o del importe exento si es superior.
- Exceso de gastos financieros sobre el 30 % del beneficio operativo cuando superan 1.000.000 €, y gastos financieros no deducibles en grupos mercantiles.
- Gastos e ingresos imputados antes o después de su devengo cuando la norma fiscal no lo permite.
- Gastos que retribuyen fondos propios, como los regalos a accionistas.
Ajustes negativos: reducen la base imponible
Gastos o rentas que la norma permite deducir o excluir aunque la contabilidad no los refleje así:
- Libertad de amortización.
- Dotación a la reserva de capitalización o a la de nivelación.
- Dividendos y plusvalías exentas de participaciones en entidades residentes y no residentes.
- Reducción por ingresos de determinados activos intangibles (Patent Box).
- Gastos de ampliación de capital contabilizados con cargo a reservas.
- Reversión de deterioros contables que no se dedujeron en su momento.
- Amortizaciones de ejercicios anteriores que no eran deducibles entonces y sí lo son en este.
- Gastos financieros cuya deducción se limitó en ejercicios anteriores.
- Operaciones que fiscalmente se valoran a valor de mercado y no según la norma contable.
Seis puntos que conviene revisar antes del cierre
- Atenciones a clientes y proveedores. Calcula el importe neto de la cifra de negocios del ejercicio, porque el 1 % de esa cifra marca el máximo deducible. Si vas a superarlo, valora aplazar parte de estos gastos a otros años.
- Ampliaciones de capital. Los gastos de la operación se registran con cargo a reservas. Son fiscalmente deducibles aunque no haya gasto contable, y por eso requieren un ajuste negativo.
- Créditos vencidos y no cobrados. Si has dotado el deterioro, el gasto es deducible cuando han pasado al menos 6 meses desde el vencimiento hasta el final del período impositivo. También lo es si el deudor está en concurso o procesado por alzamiento de bienes, y siempre si se ha reclamado judicialmente. Reclama la deuda, por ejemplo por burofax: si no, la Administración puede entender que es una liberalidad no deducible.
- Multas y recargos. Revisa la cuenta de pérdidas y ganancias. Las multas, sanciones y recargos exigen un ajuste positivo. Los intereses de demora, en cambio, sí son deducibles.
- Deudas que ya no se van a pagar. Si han prescrito civilmente (5 años) y también ha prescrito el ejercicio en que debió imputarse el ingreso (4 años, contados desde la prescripción civil), pueden cancelarse con abono a reservas sin coste fiscal. Si se cancelan antes de la prescripción tributaria, el ingreso contable se integra en la base imponible.
- Operaciones societarias. Permutas, reducciones de capital, disoluciones, fusiones, escisiones, canje de valores, aportaciones no dinerarias, donaciones o cambios de residencia suelen declararse a valor de mercado. Aunque no generen renta contable, normalmente habrá diferencia entre la base imponible y el valor contable.
Ejemplo práctico
Una sociedad amortiza un inmovilizado con las tablas oficiales. Al cuarto año, por motivos justificados, cambia al método de suma de dígitos decrecientes y registra un mayor gasto de amortización de 12.000 € con cargo a reservas. Contablemente no pasa por la cuenta de resultados, pero fiscalmente es deducible: hay que hacer un ajuste extracontable negativo de 12.000 €.
Si olvidas un ajuste
Un ajuste omitido por error no se puede incluir en la declaración de un período posterior. Hay que solicitar la rectificación de la autoliquidación del período en el que debió incluirse.
Una precaución sobre 2026
La parte contable de la guía de referencia recoge la normativa y las consultas publicadas hasta el 30 de septiembre de 2026. El propio documento recomienda contrastar sus criterios con las novedades que se publiquen hasta el momento de formular las cuentas anuales.
Fuente: Consejo General de Economistas de España (REAF Asesores Fiscales y EC Economistas Contables), «Cierre contable y fiscal del Impuesto sobre Sociedades 2026: 50 recomendaciones», octubre de 2026. Este artículo es informativo y no sustituye el asesoramiento sobre la situación concreta de cada sociedad.